Warung Sudah Pakai QRIS, Mengapa Untung Belum Tentu Bertambah?
Pembayaran digital makin luas dan biaya transaksi kecil semakin ringan. Namun bagi pedagang kecil, uang yang masuk belum tentu menjadi keuntungan yang tinggal di rumah.
Redaksi Opini Wong Biasa · · Diperbarui · 6 menit baca
Stiker QRIS bukan laporan laba
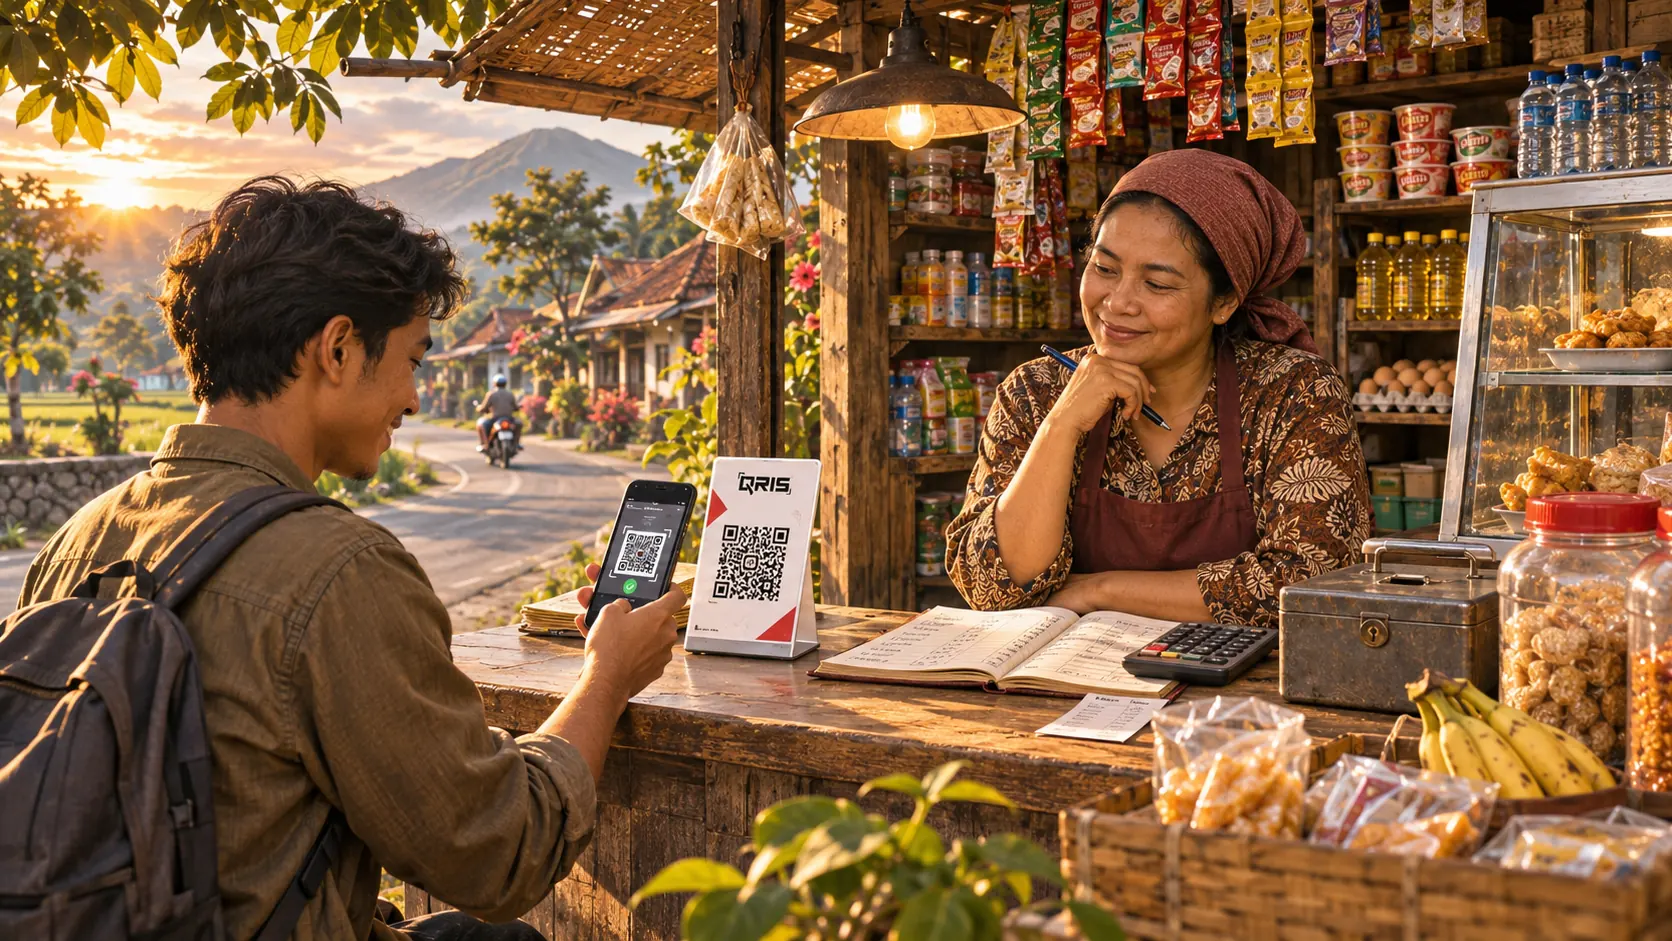
Di meja kasir sebuah warung, kode QR kini dapat berdampingan dengan kotak uang tunai. Pembeli tidak harus membawa uang pas, sementara penjual tidak perlu mencari kembalian. Namun ada pertanyaan yang lebih penting daripada apakah warung sudah menerima pembayaran digital: apakah tambahan kemudahan itu benar-benar membuat pemilik usaha membawa pulang keuntungan lebih besar?
Pertanyaan tersebut tidak bermaksud mengecilkan teknologi pembayaran. QRIS adalah kemajuan infrastruktur yang nyata. Justru karena penggunaannya meluas, manfaatnya perlu dibaca dengan ukuran yang tepat. Jumlah transaksi yang masuk bukan laba, jumlah pengguna bukan jumlah pelanggan baru, dan sebuah kode QR yang terpasang tidak otomatis membuktikan bahwa keadaan ekonomi pemilik warung telah membaik.
Tulisan ini merupakan analisis berdasarkan dokumen Bank Indonesia dan publikasi statistik, bukan hasil wawancara dengan pemilik warung tertentu. Contoh hitung-hitungan di bawah bersifat ilustratif, bukan temuan survei.
Pembayaran digital telah menjangkau jutaan pedagang
Menurut siaran pers Bank Indonesia pada 17 Agustus 2026, hingga Juni 2026 QRIS menjangkau 44,86 juta merchant, dengan 96,68 persen di antaranya termasuk UMKM. Pengguna QRIS mencapai 65,77 juta. Sepanjang semester pertama 2026 tercatat 12,55 miliar transaksi QRIS dengan nilai sekitar Rp1,12 kuadriliun. Angka ini menunjukkan skala penggunaan sistem pembayaran, bukan angka keuntungan merchant.
Perkembangan itu penting bagi warung kecil. Pembayaran lintas aplikasi melalui satu standar dapat mengurangi hambatan bagi pembeli yang terbiasa bertransaksi non-tunai. Bank Indonesia juga mencatat manfaat potensial berupa pencatatan transaksi otomatis dan pengurangan kebutuhan uang kembalian.
Namun data agregat nasional tidak memberi jawaban apakah seorang pemilik warung memperoleh pembeli tambahan atau hanya menerima cara bayar berbeda dari pelanggan yang sama. Untuk mengetahui perubahan keuntungan, catatan usaha tetap harus diperiksa.
Omzet, arus kas, dan keuntungan adalah tiga hal berbeda
Misalkan sebuah warung menjual 30 minuman sehari, masing-masing Rp10.000. Omzet hari itu Rp300.000. Angka ini sama saja apakah pembeli membayar tunai atau QRIS. Keuntungan baru dapat dihitung setelah biaya bahan, kemasan, listrik, sewa, penyusutan perlengkapan, dan biaya lain yang relevan diperhitungkan. Contoh tersebut hanya menggambarkan cara berhitung, bukan rata-rata warung di Indonesia.
Pembayaran digital dapat mempermudah penelusuran pemasukan. Akan tetapi, rekening yang menunjukkan uang masuk tidak otomatis mencatat berapa harga bahan baku, persediaan yang terbuang, atau barang yang belum terjual. Jika uang usaha bercampur dengan belanja keluarga, transaksi yang rapi sekalipun belum cukup untuk menghasilkan laporan laba yang dapat dipercaya.
Perbedaan ini penting ketika pedagang menilai promosi, diskon, atau penambahan menu. Penjualan mungkin naik, tetapi margin per produk bisa turun. Masalahnya bukan teknologi QRIS, melainkan kebutuhan mencatat biaya dan mengambil keputusan berdasarkan keuntungan bersih.
Biaya QRIS perlu dibaca menurut kategori merchant
Merchant Discount Rate (MDR) adalah biaya jasa pembayaran yang dikenakan kepada pedagang oleh penyelenggara jasa pembayaran. Bank Indonesia menjelaskan tarif yang berlaku mulai 1 Oktober 2026. Untuk merchant kategori Usaha Mikro (UMI), transaksi sampai dengan Rp500.000 dikenai MDR 0 persen; transaksi di atas Rp500.000 dikenai 0,3 persen.
Mulai tanggal yang sama, MDR 0 persen diperluas bagi seluruh kategori merchant untuk nilai transaksi sampai dengan Rp100.000. Pada kategori usaha kecil, menengah, dan besar reguler, transaksi di atas Rp100.000 dikenai 0,7 persen. Besaran MDR bergantung pada kategori merchant terdaftar dan nilai per transaksi, bukan semata label 'warung' atau 'UMKM' yang dipakai sehari-hari.
Sebagai ilustrasi, bila sebuah usaha yang benar-benar tercatat sebagai UMI menerima satu transaksi Rp600.000, MDR 0,3 persen setara Rp1.800. Ini bukan potongan untuk setiap transaksi warung: transaksi UMI sampai Rp500.000 justru berada pada tarif nol. BI juga menegaskan MDR ditanggung pedagang dan tidak boleh dialihkan sebagai biaya tambahan kepada konsumen.
Pedagang sebaiknya memeriksa kategori merchant dalam akun penyedia layanan, memahami jadwal penyelesaian dana, serta melihat rincian biaya dan transaksi. Kebijakan tarif nasional membantu, tetapi bukan pengganti pemeriksaan laporan dari penyedia pembayaran yang dipakai.
Bukti di layar pembeli belum tentu uang masuk
Ada tantangan operasional lain yang tidak terlihat dari statistik adopsi. Dalam penjelasan resmi yang diperbarui November 2026, Bank Indonesia mengingatkan bahwa gambar bukti pembayaran di ponsel pembeli dapat dipalsukan. Karena itu, penjual tidak seharusnya hanya mengandalkan layar yang ditunjukkan pelanggan.
Praktik yang lebih aman adalah memeriksa pemberitahuan dan riwayat transaksi pada aplikasi merchant milik penjual sendiri sebelum menyerahkan barang. Jika notifikasi terlambat, verifikasi melalui riwayat atau mutasi sesuai prosedur penyelenggara. Ketika ada ketidaksesuaian, pedagang perlu menghubungi penyedia jasanya, bukan berdebat hanya berdasarkan tangkapan layar.
Langkah ini mungkin terasa kecil untuk transaksi sepuluh atau dua puluh ribu rupiah. Tetapi bagi usaha bermargin tipis, beberapa pembayaran yang tidak benar-benar diterima dapat memakan keuntungan yang dikumpulkan sepanjang hari. Keamanan dan kebiasaan mencatat tetap bagian dari manfaat digitalisasi.
Catatan transaksi bukan pembukuan lengkap
Riwayat QRIS dapat membantu pemilik usaha mengetahui pembayaran non-tunai yang telah diterima. Namun pembukuan sederhana masih membutuhkan pencatatan penjualan tunai, pembelian stok, biaya transportasi, ongkos tenaga kerja, utang, serta pengeluaran pribadi yang harus dipisahkan. Jika kedua jalur penjualan tidak digabungkan dengan benar, gambaran usaha menjadi timpang.
Di titik inilah digitalisasi sebaiknya dilihat sebagai alat, bukan ukuran akhir keberhasilan. Satu usaha mungkin hanya memerlukan buku kas harian dan pemeriksaan saldo; usaha lain membutuhkan pencatatan stok dan analisis laba per produk. Alat yang lebih rumit tidak selalu lebih tepat bagi pedagang yang bekerja sendirian.
Publikasi Statistik E-Commerce 2024 dari BPS juga mengingatkan bahwa aktivitas bisnis digital dapat dibaca melalui banyak aspek—profil usaha, pekerja, aktivitas, dan nilai transaksi. Meski demikian, publikasi e-commerce itu tidak boleh disamakan dengan sensus seluruh pengguna QRIS ataupun bukti bahwa QRIS menaikkan laba.
Apa yang patut diukur pemilik warung?
Daripada hanya menempelkan logo layanan pembayaran, pemilik warung dapat membandingkan beberapa hal selama periode yang konsisten: jumlah transaksi per hari, berapa pelanggan yang benar-benar baru, nilai belanja rata-rata, biaya bahan per produk, stok rusak atau terbuang, dan keuntungan setelah seluruh biaya. Perbandingan sebaiknya mempertimbangkan hari ramai, hari sepi, musim, dan perubahan harga bahan.
Jika penjualan QRIS meningkat tetapi total penjualan tetap, perubahan itu mungkin terutama perpindahan dari uang tunai ke pembayaran digital. Jika jumlah pembeli baru bertambah, pertanyaan berikutnya apakah margin bersih juga naik. Keduanya adalah informasi berguna, tetapi tidak boleh dicampuradukkan.
Pedagang juga perlu mengetahui siapa yang mengurus akun pembayaran, bagaimana mengakses laporan jika ponsel rusak, serta prosedur mengatasi transaksi bermasalah. Pelatihan digital untuk UMKM sebaiknya mengajarkan kebiasaan operasional semacam ini, bukan berhenti ketika kode QR berhasil dicetak.
Teknologi memudahkan transaksi, keuntungan tetap harus diperjuangkan
QRIS dapat mengurangi hambatan pembayaran dan membantu pedagang mencatat penerimaan. Kebijakan MDR nol persen bagi transaksi kecil juga penting untuk mengurangi biaya yang mungkin membebani usaha. Semua itu merupakan manfaat yang layak diakui.
Tetapi keuangan warung tidak ditentukan oleh pilihan antara tunai dan digital saja. Harga bahan, kekuatan permintaan, kualitas produk, sewa, kerugian akibat penipuan, dan kedisiplinan membedakan uang usaha dari uang rumah tangga tetap menentukan hasil akhirnya.
Karena itu, pertanyaan yang seharusnya diajukan kepada program digitalisasi UMKM bukan hanya 'berapa pedagang sudah memasang QRIS?', melainkan juga 'berapa pedagang mampu membaca pemasukan, menghitung biaya, dan mempertahankan keuntungan dengan lebih baik?'. Kemajuan pembayaran adalah pintu masuk. Kesejahteraan pedagang adalah tujuan yang harus terus diuji.
Sumber
- Bank Indonesia — Kartu Kredit Indonesia dan Kebijakan MDR 0%: Sinergi dan Inovasi Perkuat Ekonomi Keuangan Digital Indonesia (17 Agustus 2026)
- Bank Indonesia — MDR QRIS Bagi Merchant: Kategorisasi dan Simulasi (13 Oktober 2026)
- Bank Indonesia — Cara Memastikan Pembayaran QRIS Benar-Benar Masuk (11 November 2026)
- Bank Indonesia — Quick Response Code Indonesian Standard (QRIS): ketentuan dan manfaat
- Badan Pusat Statistik — Statistik E-Commerce 2024 (28 November 2025)